A renda fixa brasileira paga taxas elevadas. A curva de juros mostra por que esse prêmio existe, e qual o custo para quem precisa vender antes do vencimento.
O mercado exige prêmio para alongar
Em 17/07/2026, os prefixados pagavam entre 13,9% e 14,8% ao ano, e os títulos IPCA+, entre 7,9% e 8,6% de juro real. A diferença entre as duas curvas é a inflação implícita: o que o mercado embute como inflação média esperada.
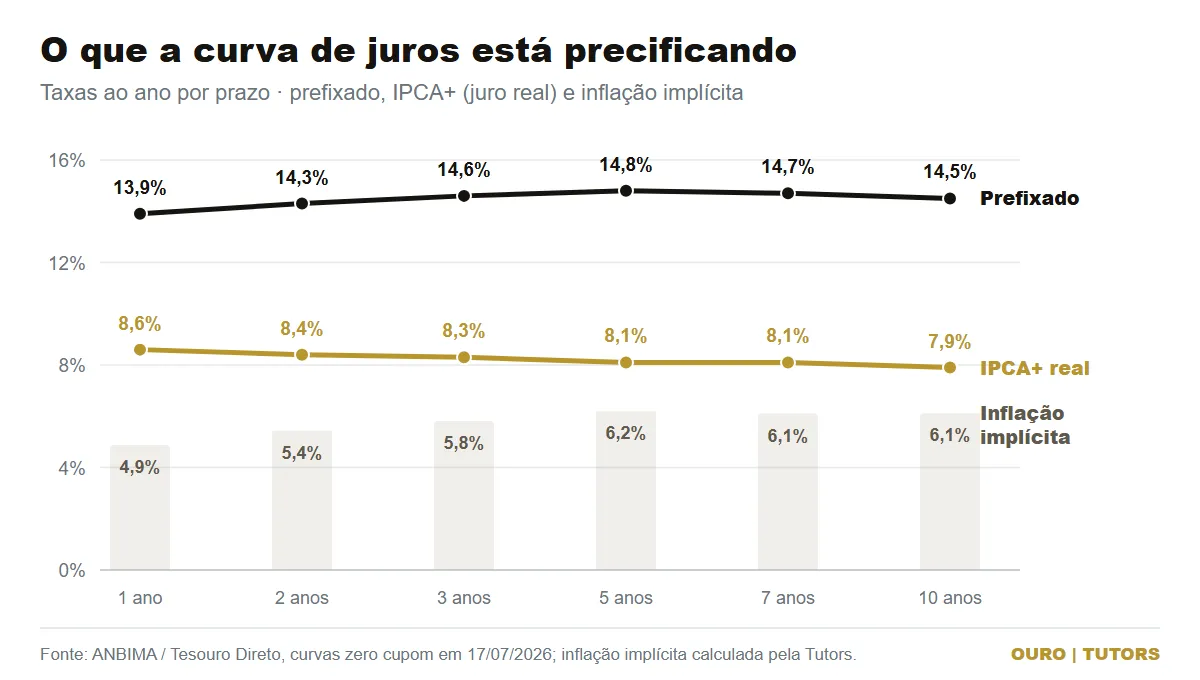
Conta simples: um prefixado a 14,7% e um IPCA+ a 8,3% embutem inflação de (1,147 ÷ 1,083) − 1, cerca de 5,9% ao ano. Trocar o prefixado pelo IPCA+ só compensa se a inflação média ficar perto ou acima disso.
Uma dívida cada vez mais curta
Quando o investidor desconfia da trajetória fiscal, ele encurta prazos ou cobra juros reais mais altos. Isso aparece na composição da dívida: os títulos atrelados à Selic passaram de 19% da dívida interna em 2014 para 51% em maio de 2026.
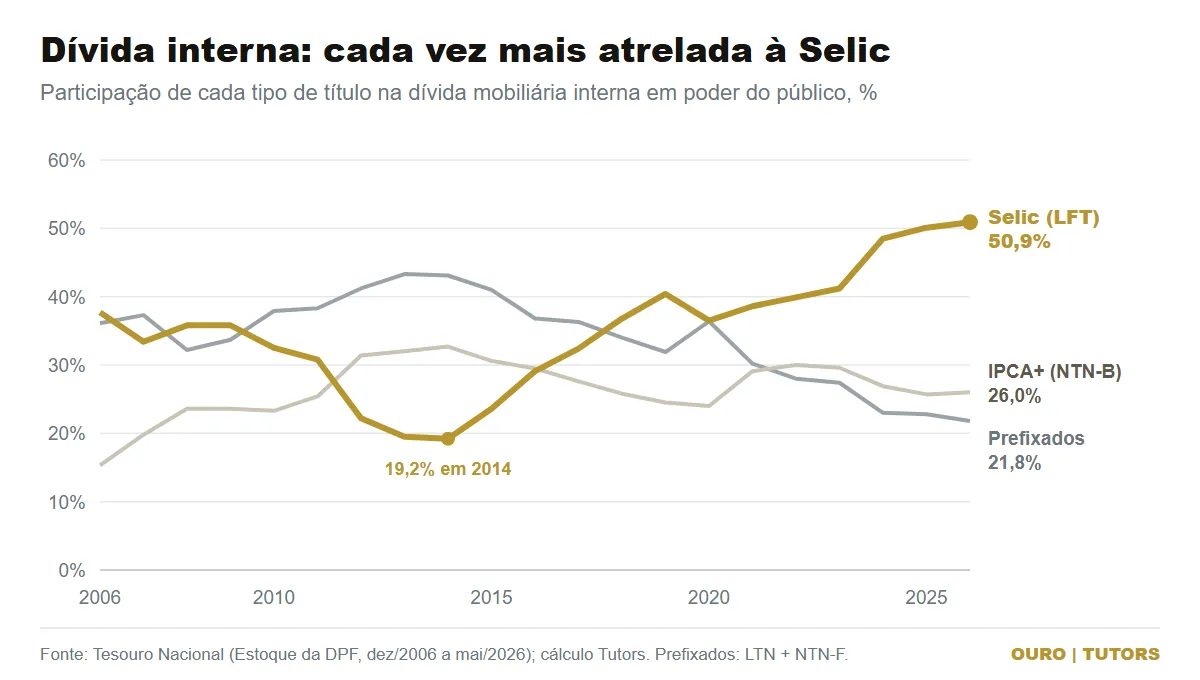
Concentrar emissões em prazos curtos aumenta o risco de rolagem futura.
IPCA+ longo protege da inflação, mas oscila
Se os juros sobem depois da compra, o preço do título cai. Quem precisa vender antes do vencimento pode ter prejuízo. É a chamada marcação a mercado.
Como aproveitamos o prêmio
- Prazo curto: Tesouro Selic, CDBs pós-fixados, fundos DI ou prefixados curtos entregam retorno elevado com menor risco de marcação a mercado.
- Crédito privado: a prioridade são emissores de maior qualidade.
- IPCA+ com critério: segue útil para proteger o poder de compra, com vencimentos escolhidos conforme o objetivo e controle do prazo da carteira.
- Caixa como estratégia: com valuations elevados e alta percepção de risco, manter caixa é gestão de risco, e não indecisão. É ele que permite comprar ativos com desconto nos momentos de estresse.
Fale com seu assessor e revise os prazos da sua renda fixa.